Como planejar a compra de um imóvel: transforme sua compra em um projeto
Da definição do orçamento à documentação: um método para organizar decisões, reduzir riscos e comprar um imóvel com mais segurança.
Comprar um imóvel costuma começar pela procura. A pessoa define alguns bairros, estabelece uma faixa de preço, abre os portais imobiliários e começa a comparar apartamentos, casas ou terrenos.
É uma maneira natural de começar, mas não necessariamente a mais organizada.
Uma compra imobiliária envolve dinheiro, financiamento, documentação, negociação, prazos e uma decisão patrimonial que pode permanecer por muitos anos. Por isso, faz sentido tratá-la como um projeto.
Minha experiência profissional com gestão de projetos me ensinou que decisões importantes ficam mais organizadas quando existe planejamento antes da execução. A compra de um imóvel segue uma lógica semelhante.
O imóvel é o produto final. Antes de chegar até ele, existem objetivos a definir, recursos a dimensionar, requisitos a estabelecer, riscos a analisar e decisões que precisam acontecer na ordem certa.
Este artigo apresenta uma forma prática de organizar esse processo.
A compra começa antes da escolha do imóvel
Imagine uma pessoa com R$ 400 mil disponíveis.
Ela encontra um apartamento anunciado por R$ 390 mil e considera que está dentro do orçamento. Porém, ainda será necessário considerar ITBI, registro, eventual escritura, custos bancários, mudança, pequenas reformas e outras despesas relacionadas à aquisição.
Nesse cenário, o preço de R$ 390 mil não representa necessariamente o custo do projeto.
Esse é um dos primeiros pontos que precisam ser definidos.
No artigo Custos na Aquisição de Imóveis em Osasco, mostro como despesas de aquisição podem representar uma parcela relevante do valor da operação.
Por isso, o primeiro orçamento deveria considerar algo mais próximo de:
recursos disponíveis = entrada + custos de aquisição + reserva financeira
e não simplesmente:
recursos disponíveis = valor do imóvel.
Essa diferença pode alterar completamente a faixa de imóveis que faz sentido procurar.
O Projeto Compra do Imóvel
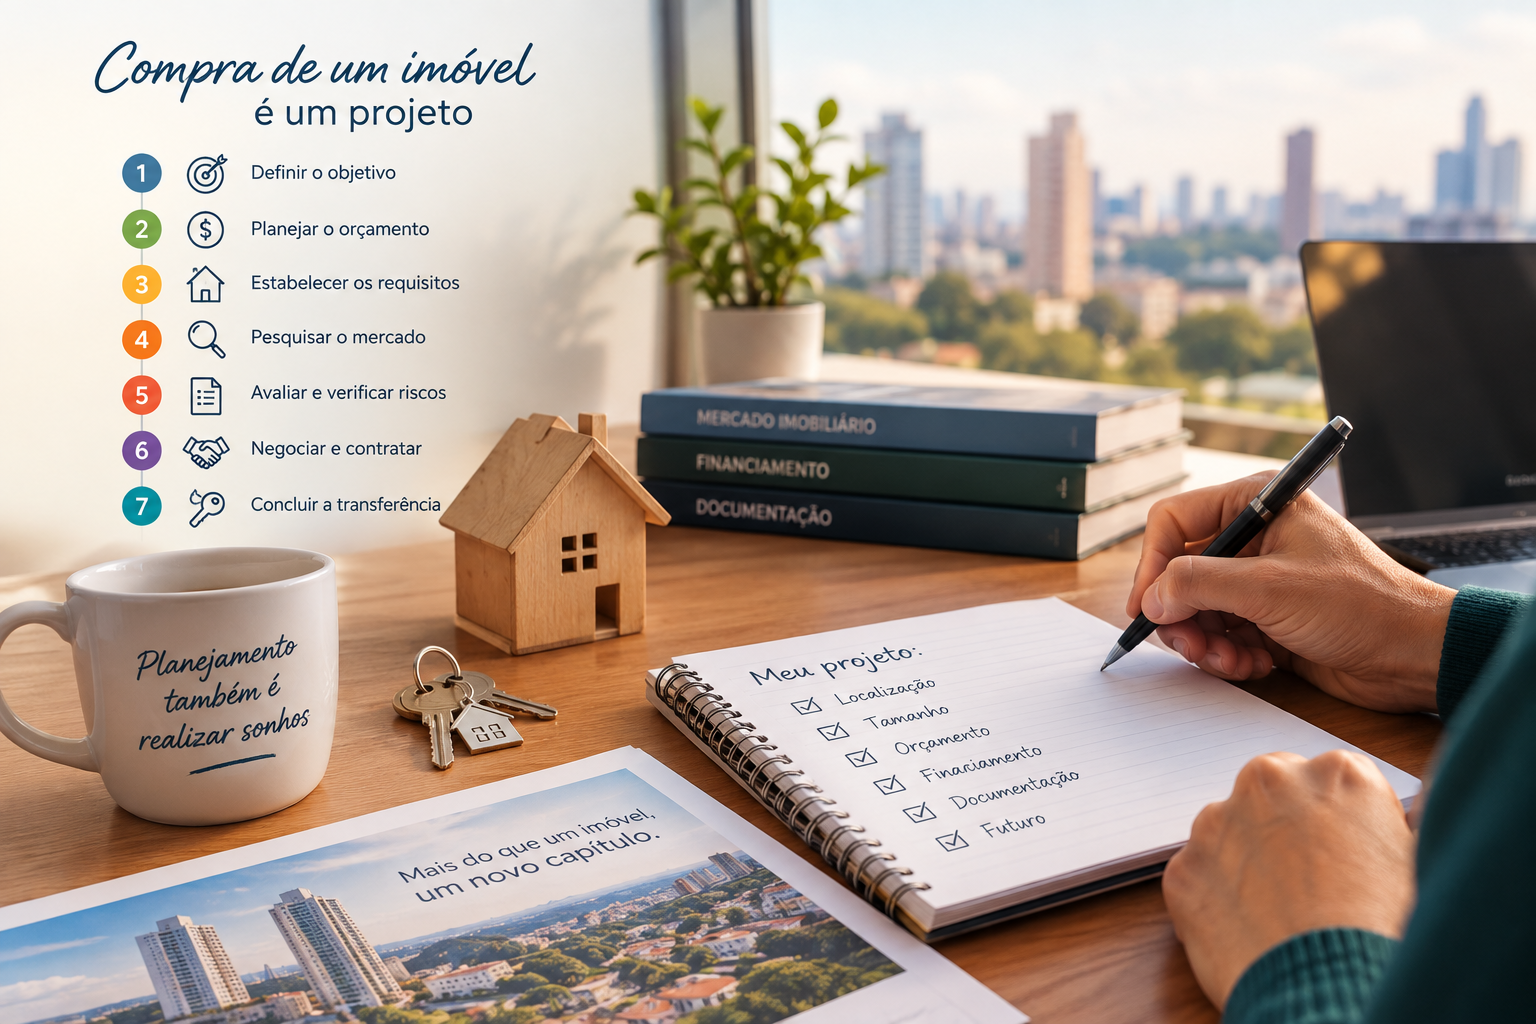
Para organizar a compra, podemos dividir o processo em sete grandes fases:
1. Definir o objetivo
2. Planejar os recursos financeiros
3. Estabelecer os requisitos do imóvel
4. Pesquisar o mercado
5. Avaliar o imóvel e seus riscos
6. Negociar e contratar
7. Concluir a transferência
Essas fases não precisam ser seguidas de maneira absolutamente rígida, pois algumas atividades acontecem em paralelo.
O importante é evitar que uma etapa importante seja simplesmente ignorada porque a oportunidade de compra parece boa.
1. Defina o objetivo da compra
Antes de procurar imóveis, estabeleça o objetivo do projeto.
Comprar para morar é diferente de comprar para investir.
Uma família que pretende permanecer dez anos em determinado imóvel pode valorizar escola, transporte, quantidade de quartos, espaço para home office e infraestrutura do condomínio.
Um investidor pode dar maior importância a preço de aquisição, potencial de locação, liquidez e perspectiva de valorização.
Uma pessoa que pretende comprar o primeiro imóvel pode ter como principal restrição o valor da entrada e a capacidade de financiamento.
O objetivo influencia os critérios.
Por isso, vale registrar pelo menos:
- finalidade da compra;
- região desejada;
- prazo para aquisição;
- número de pessoas que utilizarão o imóvel;
- características indispensáveis;
- características desejáveis;
- orçamento disponível;
- necessidade ou não de financiamento.
Essa pequena definição evita um problema comum: encontrar um imóvel interessante e, depois, tentar adaptar o projeto inteiro a ele.
2. Determine quanto você realmente pode gastar
O valor máximo do imóvel não deve ser definido apenas pelo dinheiro disponível para a entrada.
Considere um exemplo.
Uma pessoa possui R$ 120 mil guardados e pretende financiar a aquisição. Em vez de utilizar praticamente todo o dinheiro na entrada, pode ser necessário reservar recursos para:
- ITBI;
- registro;
- escritura, quando aplicável;
- despesas bancárias;
- seguros;
- mudança;
- pequenas obras ou adequações;
- móveis e equipamentos;
- uma reserva para imprevistos.
O financiamento também precisa entrar nessa conta.
Não basta encontrar uma parcela que caiba no orçamento atual. É importante observar o comportamento da dívida ao longo do tempo e o custo total da operação.
No financiamento imobiliário, sistemas como SAC e Price produzem comportamentos diferentes para parcelas, saldo devedor e juros ao longo do contrato. O portal explica esse funcionamento no artigo Amortização no financiamento imobiliário: SAC e Price.
Um orçamento mais completo
Uma forma simples de organizar essa etapa é separar quatro números:
Valor disponível hoje
Valor que pode ser utilizado como entrada
Valor máximo de financiamento compatível com a renda
Reserva que deverá permanecer disponível após a compra
O quarto número costuma ser esquecido.
Comprar um imóvel utilizando praticamente toda a reserva financeira pode deixar o comprador patrimonialmente mais rico, mas financeiramente muito exposto a qualquer imprevisto.
3. Transforme suas necessidades em requisitos
Depois do orçamento, transforme suas necessidades em critérios objetivos.
Por exemplo:
| Critério | Exigência |
|---|---|
| Região | Osasco |
| Dormitórios | mínimo de 2 |
| Vagas | 1 |
| Área | a partir de 55 m² |
| Condomínio | até R$ 700 |
| Financiamento | necessário |
| Elevador | necessário |
| Varanda | desejável |
| Lazer | desejável |
Uma lista como a do exemplo acima ajuda a separar requisitos de preferências.
Um segundo banheiro pode ser desejável.
Duas vagas podem ser importantes.
Mas se o comprador trabalha de casa e precisa de um terceiro ambiente para escritório, isso pode passar a ser um requisito.
Essa distinção é importante porque nenhum imóvel costuma atender perfeitamente a todos os critérios.
O objetivo é encontrar o imóvel perfeito para você. Mas, mais do que encontrar um imóvel perfeito, é encontrar uma solução que seja compatível com o seu projeto de vida, com suas necessidades e com a sua realidade financeira.
Às vezes, para realizar um sonho, é preciso trabalhar em um projeto de cada vez.
A compra de um imóvel pode ser um desses projetos. E, quando ele é bem planejado, fica mais fácil transformar um desejo em uma decisão consciente e possível.
4. Pesquise o mercado antes de negociar
Depois de estabelecer os requisitos, começa a pesquisa.
Nesse momento, não olhe apenas para o imóvel que despertou interesse. Compare propriedades semelhantes.
Observe:
- localização;
- área;
- idade;
- estado de conservação;
- número de vagas;
- condomínio;
- características do edifício;
- padrão construtivo;
- preço anunciado;
Em Osasco, também é possível utilizar dados mais amplos para compreender o comportamento do mercado.
O IMIO – Índice do Mercado Imobiliário de Osasco, desenvolvido pelo portal, utiliza dados públicos para estimar a movimentação do mercado local. No estudo referente ao período de 2 de janeiro a 15 de junho de 2026, foram observadas 1.638 transações e uma arrecadação de ITBI de R$ 40,3 milhões. A metodologia utilizada pelo IMIO estimou um volume financeiro de aproximadamente R$ 2,24 bilhões para o período.
Esse tipo de informação não determina o valor de um imóvel específico.
Serve para colocar a negociação dentro de um contexto.
5. Preço anunciado e valor de mercado não são a mesma coisa
Um imóvel anunciado por R$ 500 mil não passa automaticamente a valer R$ 500 mil porque esse é o preço pedido pelo proprietário.
O preço anunciado representa uma condição de oferta.
Para avaliar se o valor está coerente, é necessário considerar características do imóvel e evidências de mercado.
Imagine dois apartamentos de 60 m² no mesmo bairro.
O primeiro está reformado, possui uma vaga coberta, andar alto e condomínio bem administrado.
O segundo precisa de uma reforma significativa, está em andar baixo e possui despesas condominiais maiores.
Apesar de terem a mesma metragem e estarem próximos, eles não necessariamente possuem o mesmo valor de mercado.
Essa análise pode ser feita em diferentes níveis.
Para uma negociação comum, o corretor pode apresentar sua opinião sobre o valor e o posicionamento do imóvel.
Quando é necessária uma avaliação técnica formal, existe o Parecer Técnico de Avaliação Mercadológica — PTAM, que possui metodologia e fundamentação próprias.
No artigo Quanto vale meu imóvel?, explico a diferença entre opinião de valor, valor de mercado e avaliação profissional.
Também há um conteúdo específico sobre PTAM e avaliação imobiliária técnica.
A lógica é simples: antes de negociar, procure entender o que está sendo comparado.
6. Faça uma seleção antes de sair visitando imóveis
Depois da pesquisa, é hora de reduzir o universo de possibilidades.
Suponha que o comprador encontre 30 imóveis dentro da faixa de preço.
Não é necessário visitar os 30.
Uma análise preliminar pode reduzir esse número para cinco ou seis imóveis que realmente atendam aos requisitos.
Uma planilha simples já ajuda:
| Imóvel | Preço | Área | Condomínio | Vagas | Localização | Situação |
|---|---|---|---|---|---|---|
| A | R$ 420 mil | 60 m² | R$ 650 | 1 | Boa | Visitar |
| B | R$ 395 mil | 58 m² | R$ 850 | 1 | Boa | Avaliar |
| C | R$ 430 mil | 65 m² | R$ 620 | 2 | Muito boa | Visitar |
| D | R$ 390 mil | 55 m² | R$ 950 | 1 | Regular | Descartar |
Esse tipo de comparação reduz a influência da primeira impressão.
Também ajuda a identificar aquilo que parece barato no anúncio, mas deixa de ser tão interessante quando todos os custos são colocados lado a lado.
Antes de sair visitando dezenas de imóveis, também vale entender as condições de financiamento que estarão disponíveis para a sua compra. Os bancos não necessariamente oferecem as mesmas condições, e uma diferença na taxa de juros pode ter impacto relevante no custo total do financiamento.
Por isso, se o financiamento fizer parte do seu projeto, vale comparar as opções disponíveis antes de definir sua faixa de busca. No artigo Crédito imobiliário: compare os bancos antes de financiar seu imóvel em Osasco, apresento alguns pontos que podem ser considerados nessa comparação.
7. A visita não substitui a análise documental
Um apartamento pode estar impecável.
Pode ter uma ótima reforma, móveis planejados, uma bela vista e uma localização excelente.
Nada disso substitui a análise da documentação.
Antes de avançar para uma negociação definitiva, é importante verificar a situação jurídica do imóvel e das partes envolvidas.
Entre os documentos que podem fazer parte dessa análise estão:
- matrícula atualizada;
- certidões relacionadas ao imóvel;
- certidões do proprietário;
- situação fiscal;
- eventuais ônus;
- débitos condominiais;
- situação de ocupação;
- contratos existentes, quando aplicável.
O artigo Certidões Imobiliárias: quais são, para que servem e como protegem compradores e vendedores detalha essa etapa.
Outro ponto importante é entender a diferença entre escritura e matrícula.
Ter uma escritura não significa, por si só, que a análise registral possa ser dispensada. A matrícula é o documento que permite verificar a situação registral do imóvel e seus registros.
Esse assunto é tratado com mais detalhes em Escritura x matrícula: entenda a diferença e por que isso importa na compra de um imóvel.
8. Identifique os riscos antes de fazer a proposta
Em gestão de projetos, risco não significa necessariamente problema.
É uma situação que pode afetar o resultado do projeto e que merece ser identificada e analisada antecipadamente.
Na compra de um imóvel, alguns exemplos são bastante concretos.
Risco financeiro
O comprador depende de financiamento e a avaliação bancária fica abaixo do preço negociado.
Risco documental
Surge um ônus ou uma pendência que precisa ser esclarecida antes da transferência.
Risco físico
Durante a visita, uma reforma aparentemente simples revela problemas de elétrica, hidráulica ou estrutura.
Risco contratual
O imóvel está alugado e o contrato possui condições que interferem na entrega.
Nesse último caso, o contrato de locação pode estabelecer prazo para desocupação, direito de preferência ou outras obrigações que afetam o cronograma da compra. O tema é tratado no artigo O que verificar antes de comprar ou vender um imóvel com contrato de locação vigente.
O objetivo da análise de riscos não é eliminar toda incerteza. É blindar seu projeto.
É evitar que uma questão previsível apareça apenas depois da assinatura.
9. Negocie considerando preço e condições
Uma negociação imobiliária não envolve apenas o preço.
Prazo para pagamento, valor da entrada, financiamento, data de entrega das chaves, existência de móveis, eventuais reparos e outras condições podem alterar o resultado econômico da operação.
Considere um exemplo.
Um imóvel anunciado por R$ 500 mil pode ser negociado por R$ 480 mil com pagamento imediato.
Outro imóvel semelhante pode permanecer em R$ 500 mil, mas aceitar uma estrutura de pagamento mais conveniente para o comprador.
O segundo negócio pode ser mais adequado para determinado perfil financeiro, mesmo tendo preço nominal maior.
Por isso, antes de apresentar uma proposta, vale estabelecer:
- valor máximo
- forma de pagamento
- prazo
- condições indispensáveis
- pontos negociáveis
Isso evita negociar de maneira improvisada.
10. O fechamento também faz parte do projeto
A assinatura do contrato não representa necessariamente o fim de todas as atividades.
Ainda podem existir:
- pagamento de ITBI;
- assinatura de instrumentos definitivos;
- registro;
- liberação de financiamento;
- entrega das chaves;
- transferência de serviços;
- mudança;
- regularização de eventuais pendências.
O projeto termina quando aquilo que foi planejado está efetivamente concluído.
No caso da aquisição imobiliária, isso significa mais do que ter assinado um contrato.
A transferência precisa ser formalizada de acordo com a estrutura jurídica da operação.
Um modelo simples para organizar sua compra
Se você estiver planejando comprar um imóvel, pode utilizar esta sequência:
Fase 1 — Planejamento
☐ Definir o objetivo da compra
☐ Definir prazo
☐ Definir região
☐ Definir características indispensáveis
Fase 2 — Financeiro
☐ Levantar recursos disponíveis
☐ Definir entrada
☐ Simular financiamento
☐ Calcular custos de aquisição
☐ Preservar uma reserva financeira
Fase 3 — Mercado
☐ Pesquisar imóveis semelhantes
☐ Comparar preços
☐ Analisar localização
☐ Observar condomínio e demais custos
☐ Entender o mercado da região
Fase 4 — Seleção
☐ Criar critérios objetivos
☐ Comparar alternativas
☐ Selecionar imóveis para visita
☐ Registrar pontos positivos e negativos
Fase 5 — Análise
☐ Visitar o imóvel
☐ Avaliar conservação
☐ Conferir características
☐ Analisar documentação
☐ Identificar riscos
Fase 6 — Negociação
☐ Definir limite financeiro
☐ Estruturar proposta
☐ Avaliar preço e condições
☐ Formalizar os termos acordados
Fase 7 — Conclusão
☐ Formalizar contrato
☐ Providenciar impostos e taxas
☐ Registrar a transferência
☐ Conferir entrega das chaves
☐ Organizar a ocupação do imóvel
Comprar um imóvel é uma decisão. Planejar a compra é um projeto.
A diferença pode parecer apenas conceitual, mas muda a maneira de conduzir a operação.
Quando a compra começa diretamente pela busca de imóveis, existe uma tendência de adaptar o orçamento, os critérios e até as necessidades ao imóvel que apareceu primeiro.
Quando existe planejamento, o caminho é diferente.
Primeiro são definidos os objetivos e os recursos. Depois vêm os requisitos, a pesquisa, a comparação, a análise documental, a negociação e, finalmente, a contratação.
Isso não elimina a emoção envolvida na escolha de uma casa ou apartamento. Ela continua fazendo parte da decisão.
O planejamento serve para colocar essa emoção dentro de uma estrutura capaz de proteger o comprador de decisões precipitadas.
Um imóvel pode ser bonito, estar em uma excelente localização e parecer uma ótima oportunidade. Ainda assim, pode não ser o imóvel adequado para aquele projeto de vida e para aquela realidade financeira.
Por outro lado, um imóvel que inicialmente parece menos interessante pode se revelar uma solução melhor quando preço, localização, custos, documentação, financiamento e necessidades futuras são analisados em conjunto.
O imóvel escolhido é apenas uma parte do projeto. O verdadeiro projeto é realizar a compra com segurança financeira, documental e patrimonial.
Para continuar o planejamento
No Vender e Comprar Imóveis, você encontra conteúdos para diferentes etapas dessa jornada, desde o entendimento do mercado de Osasco até financiamento, avaliação e documentação.
Alguns pontos de partida: